Na Međunarodni dan borbe protiv siromaštva Bosna i Hercegovina suočava se s paradoksom: prosječna plata ne pokriva ni polovinu sindikalne potrošačke korpe, penzioneri preživljavaju s primanjima koja često ne mogu podmiriti ni osnovne potrebe, a stanovi postaju sve nedostupniji. Istovremeno, na tržištu se okreću milijarde maraka, kupuju se automobili i prodaju nekretnine po cijenama koje većina građana može samo posmatrati. To nije dokaz da siromaštva nema. To je upozorenje da novac, imovina i životne šanse nisu ravnomjerno raspoređeni
Piše: S. K.
Sedamnaesti oktobar, Međunarodni dan borbe protiv siromaštva, u Bosni i Hercegovini dočekujemo s pitanjem na koje statistika plata sama ne može odgovoriti: koliko građana zaista može živjeti od svog rada, a koliko ih samo uspijeva preživjeti od prvog do prvog?
Na papiru, prosječna plaća raste. U trgovinama, međutim, građani sve češće preračunavaju šta mogu vratiti na policu, koju obavezu odgoditi i bez čega mogu izdržati do sljedeće plaće. Za penzionere je računica još teža. Za mlade koji žele kupiti stan često je gotovo nemoguća.
A onda izađemo na ulicu i vidimo automobile čija vrijednost višestruko premašuje godišnje prihode prosječnog zaposlenog. U gradovima niču nove stambene zgrade, a cijene stanova dosežu iznose o kojima porodice s prosječnim primanjima ne mogu ozbiljno razmišljati bez pomoći roditelja, nasljedstva, kredita ili novca iz inostranstva.

Ko je, onda, siromašan u Bosni i Hercegovini? I kako je moguće da u istoj zemlji jedni ne mogu platiti osnovne životne troškove, dok drugi raspolažu milionima?
Plata raste, ali život ne postaje nužno lakši
Prema podacima Agencije za statistiku BiH, prosječna neto plaća na nivou države u julu 2026. iznosila je 1.732 KM. U Federaciji BiH prosječna neto plata za august iznosila je 1.708 KM. To su važni pokazatelji kretanja plaća, ali prosjek ne govori koliko zarađuje tipičan radnik. Nekoliko veoma visokih plaća može podići prosječnu vrijednost, dok veliki broj zaposlenih i dalje prima znatno manje. Prosječna plaća također ne govori ništa o ljudima koji nemaju posao, rade povremeno, nemaju redovna primanja ili ovise o jednom prihodu u domaćinstvu.
Još manje govori o tome šta se za taj novac može kupiti.
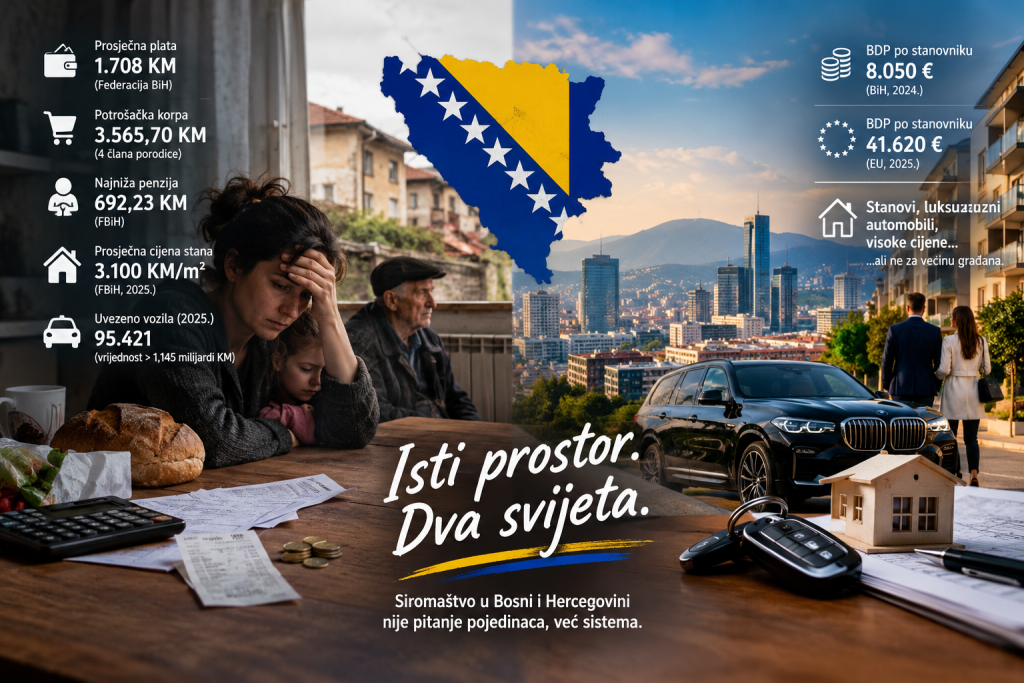
Prema podacima Saveza samostalnih sindikata BiH, sindikalna potrošačka korpa za četveročlanu porodicu u Federaciji BiH u septembru 2026. iznosila je 3.565,70 KM. Prosječna plaća od 1.708 KM pokrivala je 47,90 posto tog iznosa, dok je minimalac od 1.027 KM pokrivao svega 28,81 posto.
Drugim riječima, čak ni dvije prosječne plaće ne bi ostavile mnogo prostora za nepredviđene troškove kada bi se porodica morala osloniti isključivo na njih, a jedna prosječna plaća nije dovoljna ni za polovinu iznosa koji sindikati procjenjuju kao troškove osnovnih potreba četveročlanog domaćinstva.
Najveći dio korpe odlazi na hranu, koja čini 46,12 posto ukupnih troškova. Stanovanje i komunalne usluge učestvuju sa 12,63 posto, a obrazovanje i kultura s 12,62 posto.
To su troškovi od kojih porodica teško može odustati. Ne može prestati jesti, grijati stan, plaćati račune ili školovati djecu. Može, međutim, odgoditi kupovinu odjeće, smanjiti izdatke za slobodno vrijeme, odustati od putovanja, pregleda koji nije hitan ili ulaganja u vlastito obrazovanje. Upravo se tu često krije siromaštvo koje se ne vidi na prvi pogled: ne nužno glad, nego život bez sigurnosti, izbora i mogućnosti da se podnese nepredviđen trošak.
Treba pritom imati na umu da je sindikalna potrošačka korpa procjena troškova modeliranog četveročlanog domaćinstva, a ne službena statistička linija siromaštva. Ona, ipak, vrlo jasno pokazuje koliko su prihodi i troškovi života udaljeni jedni od drugih.
Penzioneri između računa, lijekova i hrane
Ako je prosječna plaća nedovoljna za pokrivanje osnovnih troškova četveročlane porodice, položaj penzionera koji žive sami ili izdržavaju druge članove domaćinstva još je ranjiviji.
U Federaciji BiH najniža penzija za korisnike koji su pravo ostvarili do 1. januara 2026. iznosila je 692,23 KM. Prosječna samostalna penzija za septembar iznosila je 885,61 KM.
Tako penzija od oko 700 ili 800 maraka mora pokriti hranu, režije, lijekove, higijenu, prijevoz i sve druge potrebe. Ako penzioner plaća kiriju ili pomaže nezaposlenom članu porodice, prostor za bilo kakav dodatni izdatak gotovo nestaje.
U takvim okolnostima, čak i kada se penzije povećavaju, ključno je pitanje koliko se povećala njihova stvarna kupovna moć. Nominalno povećanje primanja ne znači mnogo ako istovremeno rastu cijene hrane, stanovanja, lijekova i usluga.

Siromaštvo starijih ljudi dodatno je teško zato što ga nije lako riješiti pronalaskom dodatnog posla. Mnogi ovise isključivo o penziji, a zdravstvene potrebe s godinama postaju sve veće. Za njih nepredviđeni račun ili skuplja terapija nisu samo finansijska neugodnost nego mogu značiti odricanje od drugih osnovnih potreba.
Poskupljenja koja ne staju kada inflacija uspori
Građani često čuju da se inflacija smanjuje ili da se rast cijena stabilizirao, ali to ne znači da se cijene vraćaju na raniji nivo.
Inflacija označava rast cijena. Kada se stopa inflacije smanji, cijene i dalje mogu rasti, samo sporijim tempom. Ako su hrana, stanovanje i druge osnovne potrebe već poskupjeli, domaćinstvu je potrebno više novca nego ranije čak i kada nova poskupljenja nisu dramatična.
Federalni zavod za statistiku objavio je da su potrošačke cijene u Federaciji BiH u augustu 2026. bile 4,5 posto više nego u augustu 2025. godine.
Za porodicu s malim prihodima taj procenat ne djeluje jednako kao za domaćinstvo s visokim primanjima. Bogatija porodica može smanjiti štednju ili odgoditi kupovinu. Siromašnija često nema šta smanjiti osim već ograničene potrošnje na hranu, odjeću, grijanje ili zdravlje.
Zato je važno pitati ne samo koliko su cijene porasle nego i šta građani moraju kupovati, koliki dio prihoda troše na osnovne potrebe i koliko im novca ostaje nakon što plate neizbježne račune.
Stan je postao privilegija, a ne rezultat rada
Jedan od najvidljivijih pokazatelja produbljivanja ekonomskih razlika jeste tržište nekretnina.
Prema izvještaju Federalne uprave za geodetske i imovinsko-pravne poslove, prosječna cijena stana na sekundarnom tržištu u Federaciji BiH u 2025. iznosila je 3.100 KM po kvadratnom metru, što je 23 posto više nego 2024. godine. U Starom Gradu Sarajevo prosjek je dosegao 4.550 KM, a u Novom Sarajevu 4.350 KM po kvadratnom metru.
Stan od 60 kvadratnih metara po prosječnoj cijeni od 3.100 KM po kvadratu košta 186.000 KM, bez dodatnih troškova kupovine, opremanja i održavanja. U Starom Gradu Sarajevo, po navedenom prosjeku, isti stan koštao bi 273.000 KM.
Za zaposlenog koji prima prosječnu platu od 1.708 KM, cijena takvog stana iznosi približno 109 mjesečnih plata u Federaciji BiH — kada bi cijelu platu mogao izdvajati za kupovinu i kada ne bi imao nikakve druge troškove.
Naravno, u stvarnom životu niko ne može potrošiti cijelu platu na stan. Plaćaju se hrana, režije, prijevoz i sve ostale potrebe. Kupovina zato zavisi od učešća, kreditne sposobnosti, kamata, podrške porodice i mogućnosti da se godinama otplaćuje dug.
Međunarodni monetarni fond upozorio je da je stanovanje u BiH postalo manje pristupačno nego prije pandemije. Prema njihovoj analizi, prosječnom neto platom u 2024. bilo je moguće kupiti oko 0,5 kvadratnih metara stana u Federaciji BiH i 0,6 kvadratnih metara u Republici Srpskoj, što je 13 posto manje nego 2018. godine.
Tako se stvara nova vrsta nejednakosti. Oni koji već imaju stan ili kuću mogu profitirati od rasta vrijednosti svoje imovine. Oni koji tek trebaju riješiti stambeno pitanje moraju izdvajati sve veći dio prihoda ili ostati u najmu, često bez sigurnosti da će dugoročno moći zadržati isti dom.
Za mlade to znači odgađanje osamostaljivanja, braka i roditeljstva. Za porodice bez nasljedstva ili pomoći iz inostranstva, vlastiti stan sve češće nije nagrada za rad i štednju nego privilegija koju je teško ostvariti.
Milijarde za automobile, ali ne i dokaz da smo bogati
Na drugoj strani slike nalaze se automobili, luksuzna roba i skupe nekretnine. Njihovo prisustvo na ulicama i u oglasima može stvoriti utisak da se u BiH živi mnogo bolje nego što govore podaci o platama i penzijama.
Podaci o uvozu vozila pokazuju da je u Bosnu i Hercegovinu tokom 2025. uvezeno 95.421 vozilo ukupne vrijednosti veće od 1,145 milijardi KM. Od toga je 9.292 bilo novih, a 86.129 polovnih vozila. Na uvezena vozila plaćeno je oko 262,7 miliona KM dažbina.
To je velika suma, ali je važno ne izvoditi pogrešan zaključak: činjenica da se uvoze automobili ne znači da ih kupuju siromašni građani niti da svi imaju novca za luksuz. Podaci uključuju vozila različitih cijena, od polovnih automobila do skupih modela, a uvoz nije isto što i dokaz da je svaki automobil kupio domaći potrošač za vlastite potrebe.
Ipak, ovaj podatak otvara važno pitanje: kako se u zemlji s relativno niskim prosječnim prihodima istovremeno stvara potražnja za tako velikim brojem vozila i skupim dobrima?
Odgovor se ne može svesti na jednu pojavu. Dio kupovine finansiraju ljudi s visokim platama i uspješnim privatnim biznisima, dio dolazi iz dijaspore, dio iz kredita i leasinga, a dio je povezan s akumuliranom imovinom i prihodima koji nisu vidljivi u statistici plata. Tu su i razlike između domaćinstava koja posjeduju nekretnine i onih koja sve troše na tekuće potrebe.
Problem nastaje kada se vidljiva potrošnja manjeg dijela stanovništva koristi kao dokaz da siromaštvo nije ozbiljan društveni problem. Parkirani luksuzni automobil ne govori koliko ljudi u istoj ulici nema ušteđevinu, živi od jedne plate ili mora posuditi novac pred kraj mjeseca.
Skupi automobili nisu dokaz da je društvo bogato. Oni su dokaz da u društvu postoji kupovna moć — ali ne i odgovor na pitanje koliko je ona široko raspoređena.
Koliko smo zapravo siromašni?
Na ovo pitanje nije dovoljno odgovoriti jednim procentom.
Siromaštvo može značiti da domaćinstvo nema dovoljno prihoda za osnovne potrebe. Može značiti da nema mogućnost da podmiri neočekivan trošak, da živi u neadekvatnom stanu, da ne može priuštiti grijanje, kvalitetnu prehranu ili liječenje, ili da djeca nemaju iste obrazovne i životne mogućnosti kao njihovi vršnjaci.

Službena statistika relativnog siromaštva u BiH ima ozbiljan problem vremenskog odmaka. Agencija za statistiku BiH navodi stopu siromaštva od 17,9 posto za 2015. godinu u svojim dostupnim pokazateljima, dok su kasnije provedena istraživanja o potrošnji domaćinstava i uslovima života. Agencija je 2025. provodila i Istraživanje o prihodima i uslovima života, usklađeno s metodologijom Eurostata, koje treba omogućiti novije pokazatelje siromaštva, socijalne isključenosti i materijalne deprivacije.
Stopu iz 2015. zato ne treba predstavljati kao pouzdanu procjenu današnjeg siromaštva. Ona je prije upozorenje koliko je važno da javnost i donosioci odluka imaju redovne, uporedive i pravovremene podatke.
Pritom, siromaštvo se ne može mjeriti samo prihodima. Dvoje ljudi s jednakom platom ne moraju živjeti jednako: jedan može imati vlastiti stan i podršku porodice, dok drugi plaća kiriju, izdržava djecu i otplaćuje dug. Jedan može računati na prihod partnera, a drugi je jedini zaposleni u domaćinstvu. Zato su podaci o prihodima, imovini, troškovima stanovanja i materijalnoj deprivaciji neophodni za ozbiljnu sliku.
Gdje smo u odnosu na region i Evropu?
Ekonomski jaz između BiH i Evropske unije i dalje je velik. Prema Eurostatu, nominalni bruto domaći proizvod po stanovniku u BiH iznosio je oko 8.050 eura za 2024. godinu. Za EU je za 2025. navedeno 41.620 eura. Riječ je o podacima iz različitih godina i o BDP-u, a ne o plati ili raspoloživom dohotku građana, pa ih treba tumačiti kao širi pokazatelj ekonomske razlike, a ne kao direktno poređenje životnog standarda.
Za precizno poređenje životnog standarda potrebno je koristiti pokazatelje koji uzimaju u obzir razlike u cijenama, kupovnoj moći i raspoloživim prihodima domaćinstava. I u tim poređenjima važno je razlikovati prosjek zemlje od položaja različitih društvenih grupa.
Ali već i osnovni pokazatelji ukazuju na problem: građani BiH ostvaruju mnogo niže prosječne ekonomske rezultate nego stanovnici EU, dok za mnoge osnovne proizvode, energente, tehniku i druge uvozne artikle plaćaju cijene koje nisu proporcionalno niže od evropskih. Kada se tome dodaju visoki troškovi stanovanja i mala mogućnost štednje, razlika između nominalne plate i stvarnog životnog standarda postaje još izraženija.
Regionalno poređenje mora obuhvatiti i zemlje Zapadnog Balkana, ali ne samo kroz nominalne plate. Potrebno je porediti kupovnu moć, stope zaposlenosti, cijene hrane i stanovanja, socijalnu zaštitu, porezno opterećenje rada i dostupnost javnih usluga. Bez takvog poređenja nije odgovorno tvrditi da je BiH u svakom pokazatelju posljednja ili da je određena susjedna zemlja nužno bolja za sve građane.
Ono što se, međutim, može reći jeste da BiH nije siromašna samo zato što su joj prosječne plate niske. Problem je i u tome što rad mnogim ljudima ne osigurava dovoljnu ekonomsku sigurnost, što stanovanje postaje sve teže dostupno, a kvalitet javnih usluga i socijalne zaštite ne pruža uvijek zaštitu od pada u siromaštvo.
Šta određuje naše siromaštvo?
Siromaštvo u BiH nije posljedica jednog uzroka, niti se može objasniti isključivo navodnom lijenošću građana, lošim ličnim izborima ili činjenicom da pojedinci kupuju skupe automobile.
U njegovoj osnovi nalaze se strukturni problemi.
Produktivnost i struktura privrede: Ekonomija u kojoj veliki broj poslova ima nisku dodanu vrijednost teško može dugoročno osigurati visoke plate. Rast prihoda mora biti zasnovan na produktivnijim kompanijama, boljim poslovima, tehnološkom razvoju i većem udjelu domaće proizvodnje, a ne samo na povremenom povećanju minimalne plate.
Nejednaka raspodjela prihoda i imovine: Plata nije jedini izvor blagostanja. Oni koji posjeduju stanove, zemljište, kompanije ili finansijsku imovinu imaju dodatne izvore sigurnosti i mogućnost da profitiraju od rasta cijena. Oni koji ne posjeduju ništa, a veliki dio prihoda troše na stanovanje, mnogo su izloženiji siromaštvu.
Cijene i zavisnost od uvoza: Kada domaća proizvodnja ne zadovoljava značajan dio potražnje, a uvoz ima veliku ulogu u snabdijevanju tržišta, domaćinstva su izložena međunarodnim kretanjima cijena, troškovima transporta i promjenama na vanjskim tržištima. Na cijene utječu i domaća konkurencija, marže, porezi i troškovi poslovanja, pa se svako poskupljenje mora analizirati, a ne automatski pripisivati samo jednom faktoru.
Nedovoljno efikasna socijalna zaštita: Sistem pomoći mora prepoznati domaćinstva koja su najugroženija i osigurati da podrška dođe do njih. Ako se socijalna pomoć, dječiji dodaci i druge naknade ne prilagođavaju stvarnim potrebama i troškovima života, porodice ostaju nezaštićene upravo onda kada im je pomoć najpotrebnija.
Korupcija i slabe institucije: Javna sredstva koja se troše netransparentno ili neefikasno manje su dostupna za škole, zdravstvo, socijalne usluge, infrastrukturu i programe koji povećavaju mogućnosti građana. Korupcija ne stvara samo finansijski gubitak; ona narušava povjerenje u institucije i produbljuje osjećaj da pravila nisu ista za sve.
Nesigurnost rada i demografski pritisci: Neformalni rad, nesigurni ugovori, neplaćeni prekovremeni sati i odlazak radno sposobnog stanovništva slabe i prihode domaćinstava i dugoročnu održivost sistema socijalne zaštite.
Ovi faktori se međusobno pojačavaju. Niska plata otežava štednju, nedostatak štednje povećava zavisnost od kredita, skupo stanovanje smanjuje mogućnost ulaganja u obrazovanje i zdravlje, a slabije javne usluge dodatno povećavaju troškove porodica.
Šta nas može „spasiti“?
Ne postoji jedna mjera koja može ukloniti siromaštvo. Povećanje plaća i penzija može pomoći, ali neće biti dovoljno ako cijene osnovnih dobara nastave rasti, ako stanovi ostanu nedostupni i ako ekonomija ne stvara kvalitetnija radna mjesta.
Potrebna je kombinacija mjera koje istovremeno povećavaju prihode, smanjuju pritisak osnovnih troškova i štite one koji se ne mogu sami izboriti s krizom.
Prije svega plaće trebaju biti popraćene rastom produktivnosti i životnih troškova. Minimalna plaća mora štititi dostojanstvo rada, ali dugoročno je važno razvijati privredu u kojoj veći broj poslova donosi više vrijednosti i bolje prihode. Porezna politika, doprinosi i poslovno okruženje trebaju podsticati formalno zapošljavanje i ulaganje u znanje, tehnologiju i proizvodnju.
Tu su i penzije i socijalna pomoć koje štite od stvarnog siromaštva. Usklađivanje primanja treba pratiti kretanje troškova života i materijalni položaj korisnika. Potrebni su i efikasniji programi podrške starijim osobama, osobama s invaliditetom, nezaposlenim roditeljima i domaćinstvima bez dovoljnog prihoda.
Politika stanovanja mora se temeljiti na tome da se stan tretira kao osnovna potreba.
Zatim, jačanje javnih usluga – dostupno zdravstvo, kvalitetno javno obrazovanje, vrtići, javni prijevoz i socijalne usluge smanjuju izdatke koje domaćinstva moraju pokrivati iz vlastitog džepa. To je posebno važno za porodice s djecom, samohrane roditelje i starije osobe.
Na redu je konkurentnije tržište i zaštita potrošača. To znači da je potrebno bolje pratiti kretanje cijena, konkurenciju i eventualne zloupotrebe tržišne moći. Svaka mjera koja obećava jeftiniju hranu ili energiju treba imati jasne ciljeve, rokove i provjerljive rezultate.
A onda korupcija, više odgovornosti za javni novac. Transparentni javni pozivi, javne nabavke, kontrola sukoba interesa i odgovornost za nepravilnosti nisu samo pitanja pravne države. To su i pitanja kvaliteta života. Novac koji se ne izgubi u korupciji može biti uložen u usluge i infrastrukturu od kojih građani imaju konkretnu korist.
I na kraju pouzdani i redovni podaci o siromaštvu. Bez kvalitetne statistike ne možemo znati ko je najugroženiji, koje mjere djeluju i gdje javni novac daje najbolje rezultate. Podaci o prihodima, imovini, troškovima stanovanja i materijalnoj deprivaciji moraju biti redovno objavljivani i uporedivi s evropskim pokazateljima.
Nedostatak izbora
Na Međunarodni dan borbe protiv siromaštva ne bi trebalo pitati samo koliko iznosi prosječna plaća, koliko je porasla penzija ili koliko košta potrošačka korpa. Treba pitati može li čovjek od svog rada pristojno živjeti, može li penzioner kupiti hranu i lijekove bez odricanja, može li mlada porodica riješiti stambeno pitanje i može li dijete iz siromašnijeg domaćinstva dobiti jednake šanse kao njegovi vršnjaci.
Broj uvezenih automobila, promet nekretnina i rast cijena stanova pokazuju da u BiH postoji novac i da postoji kupovna moć. Ali oni ne govore kako su ti resursi raspoređeni, koliko građana od njih ima korist i koliko ljudi ostaje izvan tržišta koje postaje sve skuplje.
Društvo nije uspješno zato što u njemu ima skupih automobila i luksuznih stanova. Uspješno je kada većina ljudi može živjeti od svog rada, kada starost ne znači strah od računa i kada porijeklo, nasljedstvo ili veza nisu presudni za šansu da se živi dostojanstveno.
Bosnu i Hercegovinu neće „spasiti“ jedna jednokratna pomoć, još jedno povećanje koje pojede inflacija ili politička poruka da građani nikada nisu živjeli bolje. Potrebna je ekonomija koja stvara vrijednost, država koja štiti najugroženije i institucije koje javni novac pretvaraju u kvalitetnije živote.
Jer pravo pitanje nije imamo li u BiH bogatih ljudi. Imamo ih. Pitanje je zašto rad, penzija i osnovna socijalna sigurnost za toliko građana i dalje nisu dovoljni da žive bez straha od sljedećeg računa.


